⚠️ Kinokonekta ka ng page na ito sa mga partner at affiliate markets ng Atovia. Maaari kaming makatanggap ng commission mula sa mga affiliate partner para sa mga aktibidad na ginawa sa pamamagitan ng mga link na ito. Ang mga alok ng diskwento ay maaaring magbago anumang oras ayon sa patakaran! Manatiling kampante, walang karagdagang gastos para sa iyo! Umaasa kami na makakatipid ka ng oras sa paghahanap ng tamang mga item!
Malapit nang matapos ang kurso mo, o kakasimula mo pa lang magtrabaho. Ang tanong mo ngayon: kailan ba talaga magsisimula ang bayad sa SBI education loan, at magkano ang hulog kada buwan? Sasagutin natin ito nang diretso, batay sa opisyal na gabay ng State Bank of India.
Kailan Nagsisimula ang Pagbabayad ng SBI Education Loan?
Para sa pag-aaral sa India, nagsisimula ang EMI isang taon pagkatapos ng kurso o anim na buwan pagkatapos magkatrabaho, alinman ang mauna. Ito ang nakasaad sa gabay ng SBI para sa regular na Student at Scholar loans.
Para sa pag-aaral sa ibang bansa, mas maaga ang simula. Anim na buwan pagkatapos ng kurso magsisimula ang EMI ng Global Ed-Vantage at ng Student loan na pang-abroad.
Magkaiba ba ang simula ng bayad depende sa uri ng loan?
Oo, depende ito sa uri ng loan at kung saan ka nag-aral. Kaya hindi sapat na hulaan lang ang petsa batay sa kaibigan o sa isang blog.
Ang pinakamapagkakatiwalaan ay ang sanction letter at ang repayment schedule ng sarili mong loan account. Doon nakasulat ang aktuwal na kondisyon ng kasunduan mo.
Gaano Katagal ang Tenure at Paano Nabubuo ang EMI?
Hanggang 15 taon (180 EMI) ang repayment period ng Student, Scholar, PM-Vidyalaxmi, at Global Ed-Vantage loans ayon sa SBI.
Binubuo ang EMI ng principal at interes. Ayon sa FAQ ng SBI, mas maikli ang tenure, mas malaki ang buwanang hulog pero mas maliit ang kabuuang interes na babayaran mo.
Kaya may kapalit ang bawat pagpili. Magaan sa bulsa kada buwan ang mahabang tenure, pero mas mahal ito sa kabuuan.
Iba naman ang Skill Loan. Nakadepende ang pinakamahabang tenure nito sa halaga ng inutang, at may hiwalay ring gabay para sa pagpapaliban ng bayad depende sa haba ng kurso.
| Uri ng loan | Halaga | Pinakamahabang tenure |
|---|---|---|
| Skill Loan | Hanggang ₹50,000 | 3 taon |
| Skill Loan | Higit ₹50,000 hanggang ₹1 lakh | 5 taon |
| Skill Loan | Higit ₹1 lakh | 7 taon |
| Student, Scholar, PM-Vidyalaxmi, Global Ed-Vantage | Ayon sa sanction | 15 taon (180 EMI) |
Paano Naaapektuhan ng Interes sa Panahon ng Pag-aaral ang EMI Mo?
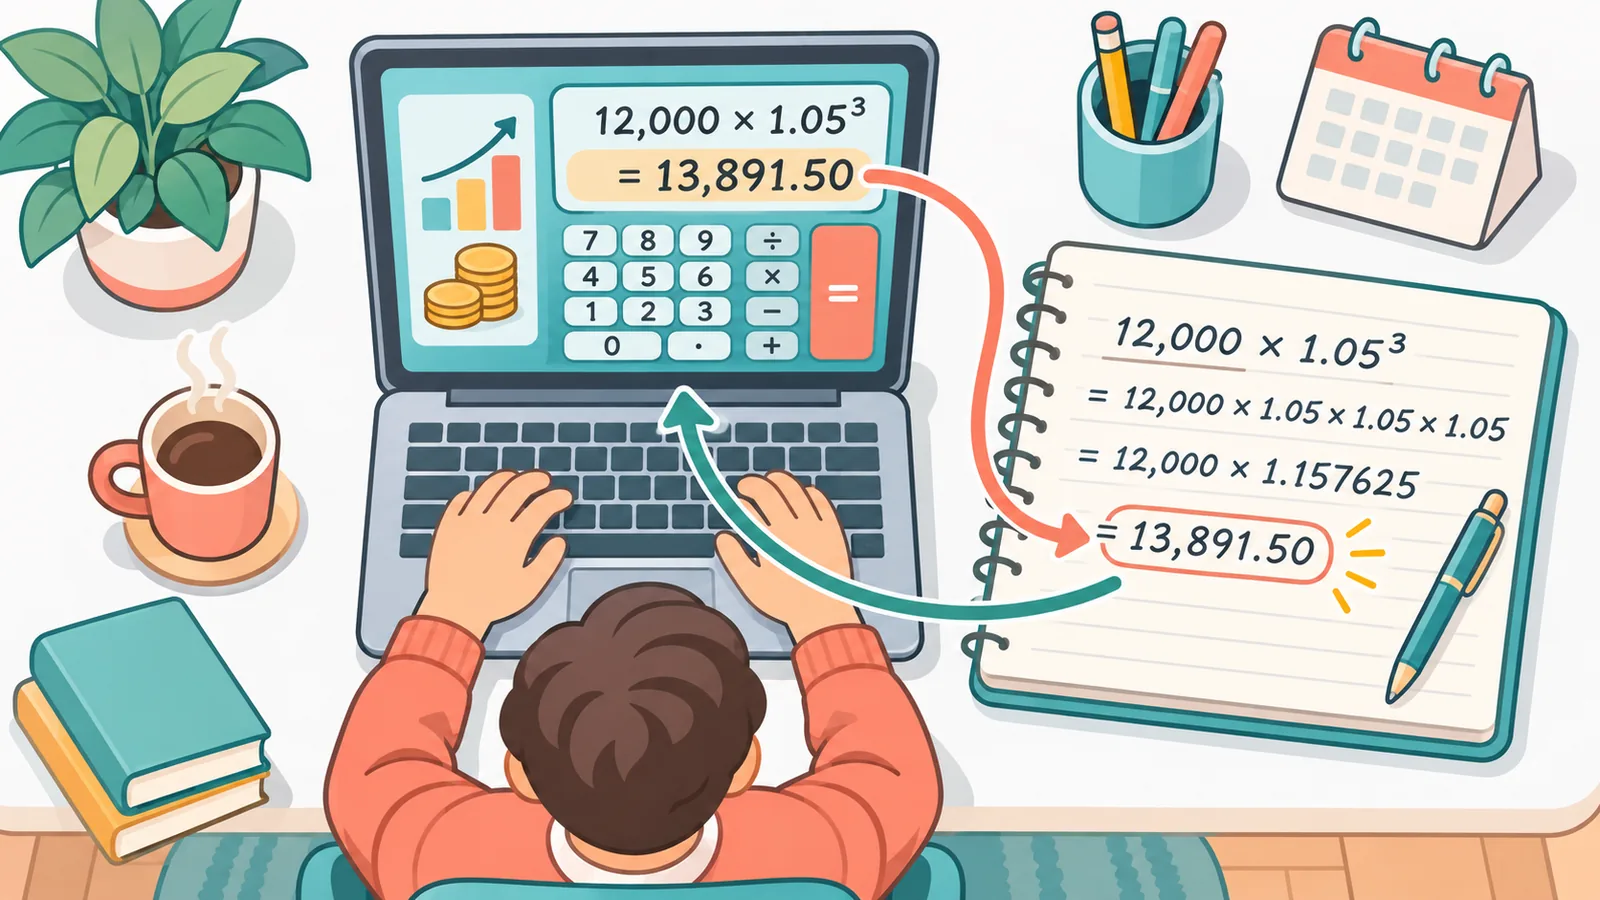
Kapag hindi mo binayaran ang interes habang nag-aaral at sa moratorium, idinadagdag ito sa principal. Isinasama ito sa kalkulasyon ng EMI, ayon sa SBI.
Kung binayaran mo naman nang buo ang interes bago magsimula ang repayment, principal na lang ang batayan ng EMI. Mas magaan ang hulog sa ganitong kaso.
Isipin ang dalawang magkaklase na pareho ang inutang. Ang isa ay nagbabayad ng interes habang nag-aaral, ang isa ay hindi. Pagdating ng unang EMI, mas mabigat ang hulog ng hindi nagbayad, dahil mas malaki na ang halagang pinagbabatayan.
Mga dapat tandaan
- Para sa pag-aaral sa India: isang taon pagkatapos ng kurso o anim na buwan pagkatapos magkatrabaho, alinman ang mauna.
- Para sa pag-aaral sa abroad: anim na buwan pagkatapos ng kurso.
- Hanggang 15 taon (180 EMI) ang tenure ng karamihan sa education loans.
- Walang prepayment penalty, pero may penal charges kapag nahuli sa bayad.
Paano Magbayad Nang Mas Maaga o Magdagdag ng Hulog?
Puwede mong bayaran ang education loan anumang oras, at walang prepayment penalty ayon sa SBI. Puwede ka ring magbayad nang higit sa EMI nang walang parusa sa labis na hulog.
Ang kailangan lang ay hindi bababa sa EMI ang bayad mo kada buwan. Ang sobra ay makakabawas sa utang mo.
Paano gamitin ang prepayment calculator ng SBI?
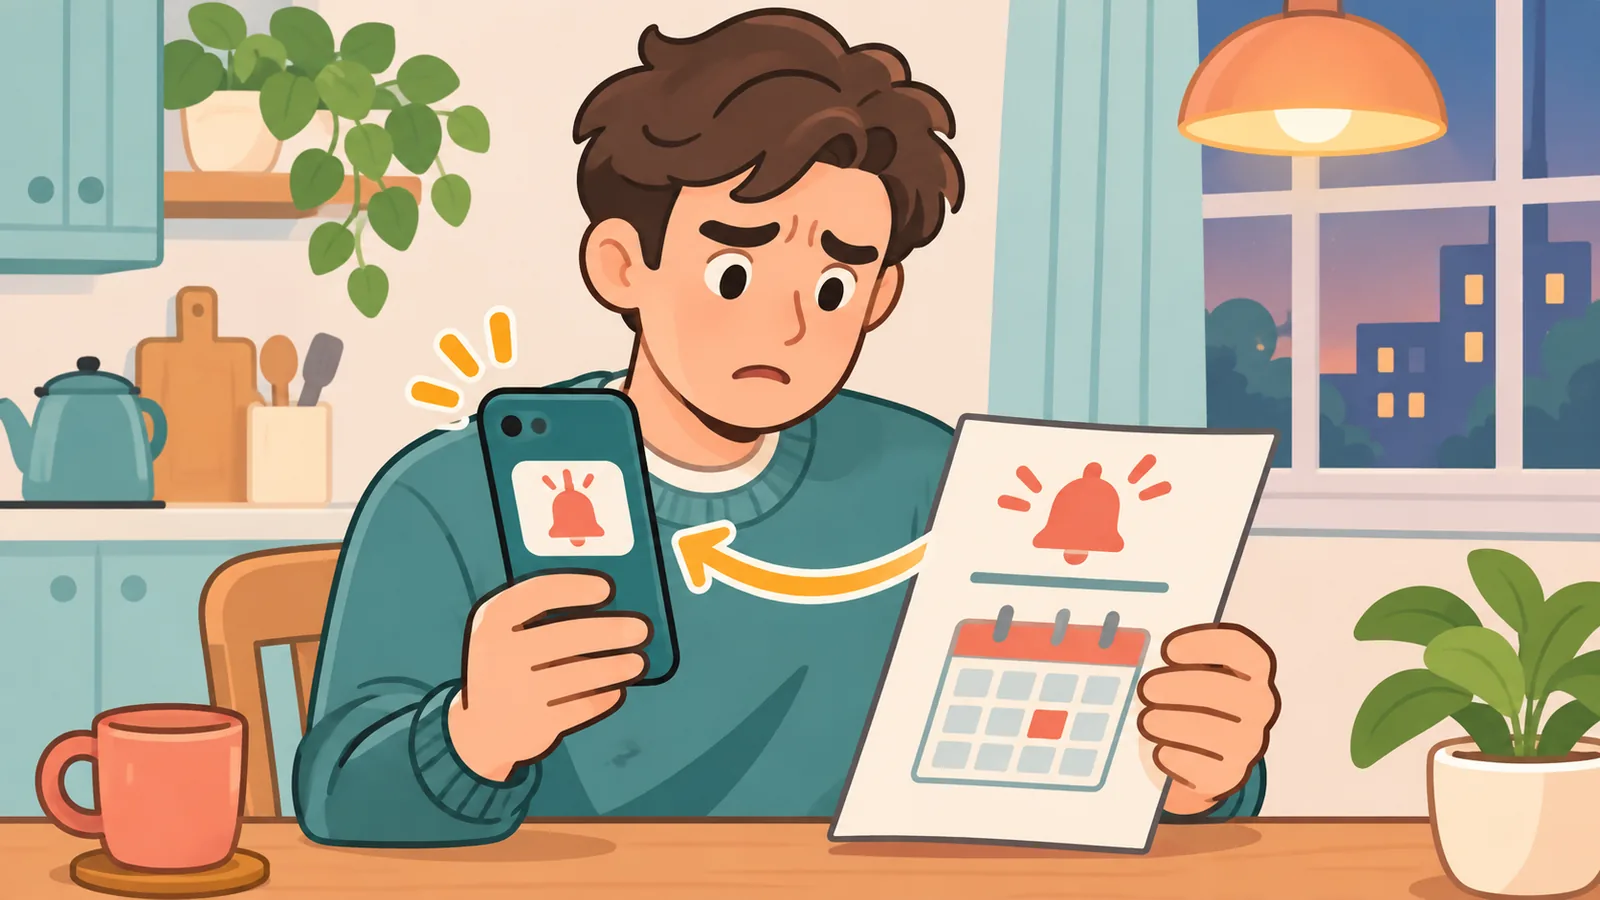
May opisyal na prepayment calculator ang SBI. Ilalagay mo ang kasalukuyang balanse, EMI, natitirang buwan, rate ng interes, at ang dagdag na hulog na gusto mong subukan.
Tantiya lang ang lalabas, kaya gamitin ito bilang gabay at hindi bilang eksaktong halaga.
- Tingnan ang kasalukuyang balanse sa loan account mo.
- Ilagay ang mga numero sa calculator.
- Magpasya kung magkano ang dagdag na kaya mong ihulog.
- Kumpirmahin sa SBI branch ang eksaktong outstanding bago magbayad.
🛒 Inirerekomendang Produkto
Tandaan na ang “walang prepayment penalty” ay hindi nangangahulugang walang ibang singil sa account. Magtanong sa bangko bago maglipat ng malaking halaga.
Ano ang Mangyayari Kung Mahuli o Hindi Makabayad?
Maaaring magkaroon ng penal charges. Ayon sa SBI, 2.40% kada taon ito sa irregular na halaga hanggang 60 araw, at 5% kada taon kapag lampas na sa 60 araw.
Kapag dalawang hulog o higit pa ang hindi nabayaran, maaari kang kontakin ng bangko sa pamamagitan ng sulat, tawag, o SMS.
Ayon sa gabay ng Reserve Bank of India, hiwalay ang penal charges sa penal interest, at hindi dapat patungan ng interes ang penal charges. Praktikal na payo: makipag-usap sa branch bago pa mahuli, hindi pagkatapos.
Anong Paraan ng Pagbabayad ang Puwede at Ano ang Dapat I-verify?
Pinakamainam na kumpirmahin sa SBI branch o sa opisyal na repayment page ng SBI kung aling channel ang available sa loan account mo.
May mga artikulo ng third party na naglilista ng internet banking, NACH/ECS, pagbabayad sa branch, at YONO. Pero hindi ito nakumpirma sa opisyal na repayment page ng SBI, kaya huwag itong ituring na tiyak.
Dahil dito, hindi kami maglalagay ng step-by-step na menu path ng app o internet banking. Mas ligtas na sundin ang itinuturo ng opisyal na pahina ng SBI at ng branch mo.
Mga Karaniwang Tanong (FAQ)
Kailan ang unang EMI ko kung nag-aral ako sa abroad?
Anim na buwan pagkatapos ng kurso para sa Global Ed-Vantage at Student loan na pang-abroad, ayon sa SBI. Tingnan pa rin ang repayment schedule mo para sa eksaktong petsa.
Puwede ba akong magbayad nang higit sa EMI?
Oo. Dapat hindi bababa sa EMI ang buwanang bayad, at walang parusa sa labis na hulog.
May bayad ba sa maagang pagbabayad?
Walang prepayment penalty ayon sa SBI. Magtanong pa rin sa bangko tungkol sa iba pang singil sa account.
Ano ang mangyayari sa interes na naipon sa moratorium?
Kung hindi mo ito binayaran bago magsimula ang repayment, idinadagdag ito sa principal at isinasama sa kalkulasyon ng EMI.
Saan ko makikita ang eksaktong repayment schedule ko?
Sa sanction letter at sa repayment schedule ng loan account mo. Puwede ka ring magtanong sa SBI branch na nag-aprubang loan.
Checklist Bago Ka Magbayad
- Hanapin ang sanction letter at repayment schedule.
- Alamin ang petsa ng unang EMI.
- Alamin kung nabayaran na ang interes sa moratorium.
- Gamitin ang prepayment calculator para sa tantiya.
- Kumpirmahin sa branch ang eksaktong outstanding.
Susunod na Hakbang Ngayon
Buksan ang sanction letter mo at tingnan ang petsa ng unang EMI. Pagkatapos, subukan ang prepayment calculator ng SBI para makita kung gaano kalaki ang matitipid mo sa dagdag na hulog.
Mga Sanggunian
- State Bank of India, Repayment
- State Bank of India, FAQ Educational Loan
- State Bank of India, Prepayment Calculator
- Reserve Bank of India, Master Directions: Fair Lending Practice – Penal Charges in Loan Accounts
- GyanDhan, How to Repay SBI Education Loan? (ginamit lang para sa paghahambing, hindi bilang batayan ng katotohanan)
Paalala: Maaaring magbago ang mga kondisyon ng loan depende sa produkto, sa pag-aaral sa India o abroad, at sa indibidwal na kasunduan. Ang sanction letter at repayment schedule mo ang laging masusunod.
Subukan ang libreng tool ng Atovia para sa paksang ito →
Gusto mo ba ng mas maraming paghahambing at gabay sa pamimili?
Kapag sinipi ang artikulong ito
Pinagmulan: Atovia (Atovia). https://atovia.kr
Isinulat ng Atovia ang artikulong ito sa tulong ng mga AI tool. Kung may makita kang mali, ipaalam sa amin sa Makipag-ugnayan at susuriin at itatama namin ito.
Ang nilalaman tungkol sa kalusugan, pera at batas ay pangkalahatang impormasyon lamang at hindi kapalit ng payo ng kwalipikadong propesyonal.