⚠️ Kinokonekta ka ng page na ito sa mga partner at affiliate markets ng Atovia. Maaari kaming makatanggap ng commission mula sa mga affiliate partner para sa mga aktibidad na ginawa sa pamamagitan ng mga link na ito. Ang mga alok ng diskwento ay maaaring magbago anumang oras ayon sa patakaran! Manatiling kampante, walang karagdagang gastos para sa iyo! Umaasa kami na makakatipid ka ng oras sa paghahanap ng tamang mga item!
Walang iisang «pinakamahusay» na Fidelity ETF para sa lahat. Ang tamang pondo ay nakadepende sa layunin mo (kita sa dividend, diversification, o mababang gastos), sa haba ng panahon ng pamumuhunan, at sa kakayahan mong tanggapin ang pagbaba ng halaga. Ginagabayan ka ng artikulong ito sa mga pamantayan ng pagpili at inihahambing ang tatlong halimbawang pondo: FDVV, FYEE, at FIDI. Hindi ito personal na payo sa pamumuhunan, at ang lahat ng numero ay dapat kumpirmahin sa opisyal na pahina ng Fidelity at sa prospectus.
- Ano ang ETF at Bakit Pinag-uusapan ang mga Fidelity ETF
- Paano Pinipili ang «Pinakamahusay» na ETF: Mga Pamantayan
- Mabilisang Talaan ng mga Fidelity ETF na Karaniwang Tinitingnan
- Fidelity ETF para sa Kita sa Dividend
- Fidelity ETF para sa Diversification sa Labas ng US
- Alin ang Bagay sa Iyong Uri ng Mamumuhunan
- Paano Bumili: Hakbang para sa Mamumuhunang Pilipino
- Mga Karaniwang Pagkakamali sa Pagpili ng ETF
- Tseklis Bago Mag-invest
- Mga Madalas Itanong (FAQ)
- Konklusyon at Susunod na Hakbang
- Walang iisang pinakamahusay na ETF. Pumili ayon sa layunin, panahon, at antas ng panganib.
- Tatlong halimbawang pondo ang tinalakay: FDVV (high dividend), FYEE (yield-enhanced na may covered calls), at FIDI (international high dividend).
- Ang expense ratio ay humigit-kumulang 0.15% para sa FDVV, 0.28% para sa FYEE, at 0.18% para sa FIDI. Kumpirmahin sa opisyal na pahina.
- Ang dividend ay hindi garantisado. Bukod sa panganib sa merkado, may panganib din sa pera, sa sektor, at sa konsentrasyon ng hawak.
- Kumpirmahin muna kung makakapagbukas ka ng account bilang residente ng Pilipinas, at alamin ang buwis at bayarin bago bumili.
Ano ang ETF at Bakit Pinag-uusapan ang mga Fidelity ETF
Ang ETF (exchange-traded fund) ay pondong binubuo ng maraming stock o bond, at nabibili at naibebenta sa palitan na parang isang stock. Kaya sa isang pagbili lang, may hawak ka na ng maraming kumpanya. Hindi tulad ng karaniwang mutual fund, nagbabago ang presyo ng ETF sa buong araw ng kalakalan.
Madalas hanapin ang Fidelity dahil kilala itong tagapamahala ng pondo at may malawak na hanay ng ETF para sa iba’t ibang layunin. Mababa rin ang gastos ng marami sa mga pondo nito kumpara sa karaniwang ETF. Gayunman, hindi nangangahulugang angkop sa iyo ang isang pondo dahil lang kilala ang pangalan nito.
Paalala: Pang-edukasyon lamang ang gabay na ito. Hindi ito personal na payo sa pamumuhunan.
Paano Pinipili ang «Pinakamahusay» na ETF: Mga Pamantayan
Mas kapaki-pakinabang na tanungin kung ano ang pinakaangkop sa iyo kaysa kung ano ang pinakamahusay. Ito ang mga pamantayang tinitingnan sa gabay na ito:
Expense ratio at kabuuang gastos
Ito ang taunang bayad na kinakaltas mula sa pondo. Maliit ang pagkakaiba nito sa unang tingin, pero lumalaki ang epekto kapag matagal kang namumuhunan. Tingnan din ang gastos ng broker at ang gastos sa palitan ng pera.
Uri ng pondo
May pondong nakatuon sa mataas na dividend, may gumagamit ng covered calls para dagdagan ang kita, may international, at may sumusunod sa malawak na merkado. Magkakaiba ang layunin at panganib ng bawat isa.
Diversification at konsentrasyon
Tingnan ang pinakamalalaking hawak at ang bigat ng bawat sektor. Ang pondong may maraming kumpanya ay maaari pa ring nakasandal sa iilang malalaking stock o sektor.
Antas ng panganib at galaw ng presyo
Maaaring bumaba ang presyo ng anumang ETF, kahit mataas ang dividend nito. Itanong kung kaya mong makita ang pagbaba ng halaga nang hindi nagbebenta sa maling oras.
Liquidity at laki ng pondo
Ang mas malaki at mas aktibong kinakalakal na pondo ay karaniwang mas madaling bilhin at ibenta sa patas na presyo. Ang napakaliit na pondo ay maaaring mas malaki ang agwat ng presyo ng bilihan at bentahan.
Mabilisang Talaan ng mga Fidelity ETF na Karaniwang Tinitingnan
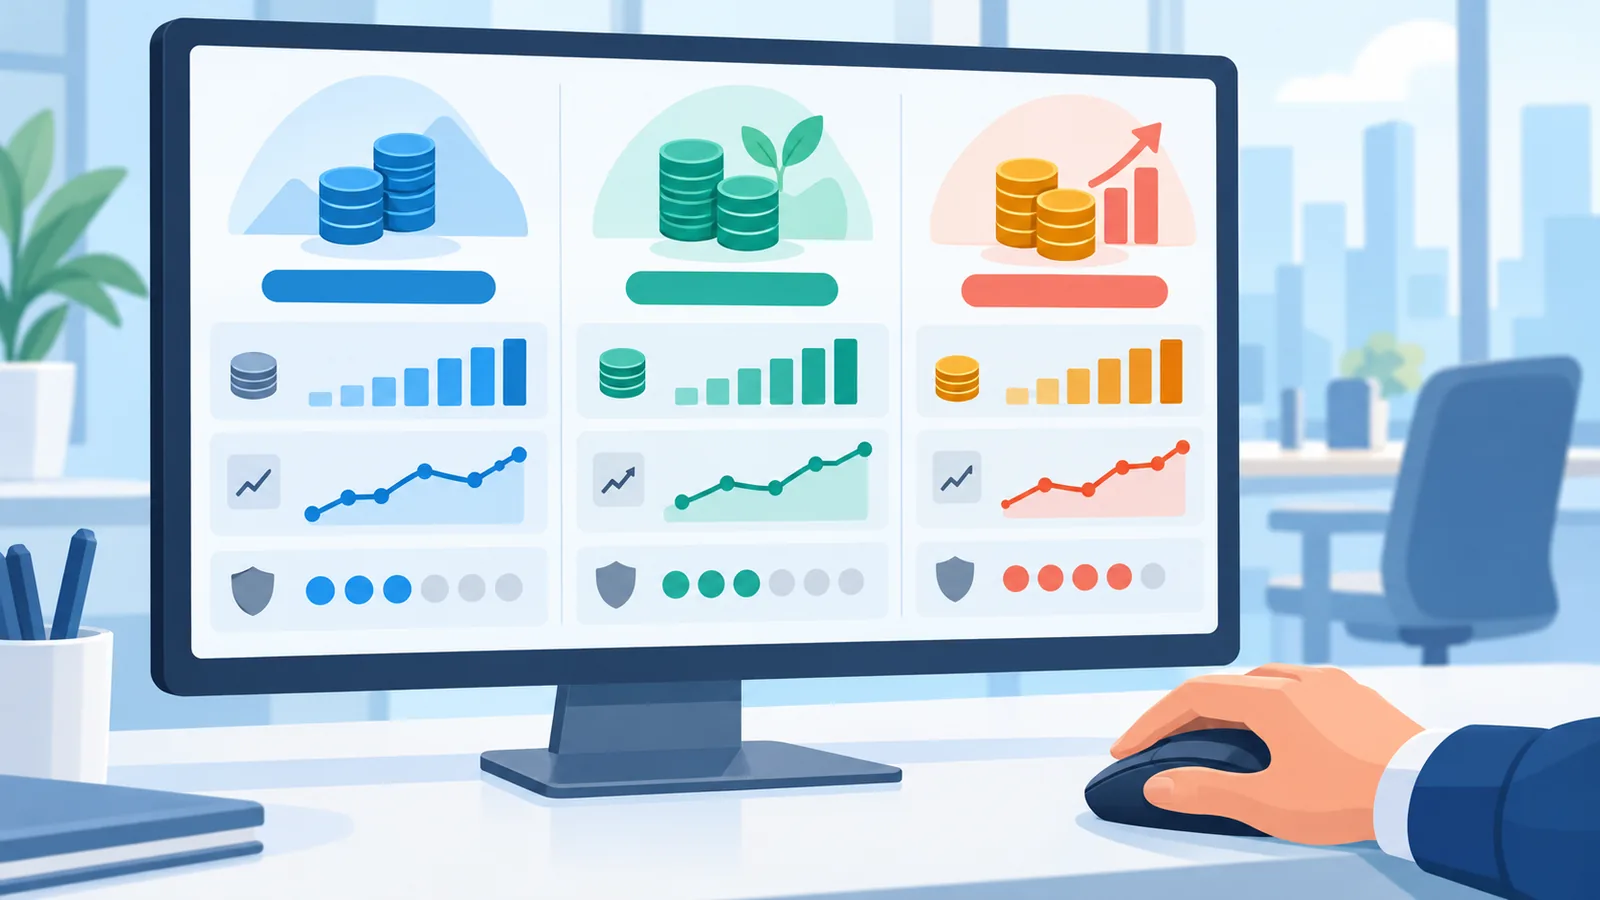
Tatlong pondo ang gagamitin nating halimbawa dahil madalas silang lumabas sa mga artikulong binabasa ng mga mamumuhunan tungkol sa Fidelity ETF. Hindi ito rekomendasyong bumili.
| Pamantayan | FDVV (Fidelity High Dividend ETF) | FYEE (Fidelity Yield Enhanced Equity ETF) | FIDI (Fidelity International High Dividend ETF) |
|---|---|---|---|
| Uri | High dividend, US at developed markets | US large-cap na may covered calls | International high dividend |
| Expense ratio (humigit-kumulang) | 0.15% | 0.28% | 0.18% |
| Pangunahing layunin | Kita sa dividend at paglago ng dividend | Mas mataas na kita mula sa mga opsyon | Dividend at diversification sa labas ng US |
| Panganib na dapat tandaan | Malaking bigat ng malalaking tech stock, maaaring magbago ang dividend | Limitado ang pagtaas ng presyo dahil sa covered calls, konsentrasyon sa malalaking stock | Panganib sa pera at sa ibang bansa, mabigat sa financial sector |
| Para kanino | Naghahanap ng dividend na may hawak sa malalaking kumpanya | Handang ipagpalit ang bahagi ng pagtaas ng presyo kapalit ng mas mataas na kita | Gustong magdagdag ng exposure sa labas ng US |
Tala: Ang mga numero ay humigit-kumulang at maaaring magbago. Walang ilalagay na presyo o yield dito dahil mabilis itong lumipas at magkakaiba sa bawat pinagmulan. Kumpirmahin ang pinakabagong expense ratio, yield, at hawak sa opisyal na pahina ng Fidelity at sa prospectus.
Fidelity ETF para sa Kita sa Dividend
Para kanino ito at ano ang inaasahan
Ang FDVV at FYEE ay mga halimbawa ng pondong nakatuon sa kita. Ang FDVV ay pumipili ng malalaki at katamtamang laking kumpanya na may mataas na dividend at inaasahang magpapatuloy o lalago ang dividend. Ang FYEE naman ay gumagamit ng covered calls para itaas ang kita, kaya kadalasang mas mataas ang yield nito. Kapalit nito, maaaring maputol ang bahagi ng pagtaas ng presyo kapag malakas ang merkado.
Mga panganib
- Hindi garantisado ang dividend. Maaari itong bumaba o mawala.
- Maaaring mabigat ang hawak sa iilang malalaking kumpanya, kabilang ang malalaking tech stock.
- Ang mataas na yield ay hindi katumbas ng mataas na kabuuang kita. Maaaring bumaba ang presyo ng pondo.
- Mas kumplikado ang pondong gumagamit ng covered calls, kaya basahin ang paliwanag sa prospectus.
Tseklis bago bumili
- Alamin kung paano pinipili ang mga hawak ng pondo.
- Tingnan ang pinakamalalaking hawak at ang bigat ng bawat sektor.
- Ihambing ang expense ratio sa mga katulad na pondo.
- Kumpirmahin ang kasalukuyang yield sa opisyal na pahina, at huwag umasa sa lumang numero.
Fidelity ETF para sa Diversification sa Labas ng US
Papel ng international na pondo sa portfolio
Kung halos lahat ng hawak mo ay nasa US, maaaring makatulong ang international na pondo tulad ng FIDI para ikalat ang panganib sa ibang bansa. Pumipili ito ng humigit-kumulang 100 international na stock na mataas ang dividend, kaya nagbibigay ito ng exposure sa mga kumpanyang hindi nakabase sa US.
Mga panganib
- Panganib sa pera: Maaaring tumaas o bumaba ang halaga ng hawak mo dahil sa galaw ng palitan ng mga pera.
- Panganib sa ibang bansa: Maaaring iba ang ekonomiya, patakaran, at kita ng mga kumpanya sa ibang merkado.
- Konsentrasyon sa sektor: Maaaring mabigat ang bahagi ng mga financial na kumpanya.
Paano ito isinasama sa pondong nakatuon sa US
May mga mamumuhunang pinagsasama ang isang pondong nakatuon sa US at isang international na pondo para mabalanse ang portfolio. Walang tamang hati para sa lahat. Nakadepende ito sa layunin, panahon, at antas ng panganib mo.
Alin ang Bagay sa Iyong Uri ng Mamumuhunan
Pangkalahatang paraan lamang ng pag-iisip ang mga ito. Hindi ito garantiya ng kita at hindi ito payong akma sa personal mong sitwasyon.
- Baguhan: Unahin ang pag-unawa sa expense ratio, diversification, at panganib. Magsimula sa maliit na halaga at alamin muna kung paano gumagana ang pagbili at pagbebenta.
- Naghahanap ng passive income: Maaaring tingnan ang mga pondong nakatuon sa dividend. Tandaan na nagbabago ang dividend at maaaring bumaba ang presyo ng pondo.
- Pangmatagalang nag-iipon: Mas mahalaga ang mababang gastos at malawak na diversification kaysa sa mataas na yield sa maikling panahon.
- Nagpapalawak ng portfolio: Maaaring tingnan ang international na pondo para madagdagan ang exposure sa labas ng US, habang binabantayan ang panganib sa pera.
Paano Bumili: Hakbang para sa Mamumuhunang Pilipino
Ang bahaging ito ay para sa mga dapat i-verify, hindi para sa tiyak na katotohanan. Magkakaiba ang patakaran ng bawat broker, at nagbabago rin ang mga batas sa buwis.
🛒 Inirerekomendang Produkto
🛒 Inirerekomendang Produkto
1. Kumpirmahin kung makakapagbukas ka ng account
May mga ulat na karaniwang may limitasyon ang Fidelity sa pagbubukas ng bagong retail account para sa mga residente sa labas ng US, pero walang opisyal na pinagmulan sa aming nakalap. Direktang kumpirmahin sa Fidelity. Kung hindi posible, alamin kung may broker na tumatanggap ng mga residente ng Pilipinas at nagbibigay ng access sa mga US-listed na ETF.
2. Alamin ang mga bayarin
Itanong ang komisyon, bayad sa palitan ng pera, bayad sa pag-withdraw, at anumang buwanang bayad. Ang maliit na bayad ay maaaring makakain ng malaking bahagi ng maliit na puhunan.
3. Alamin ang buwis
May US withholding tax sa dividend ng mga hindi US person, at magkakaiba ang sinasabi ng mga pinagmulan tungkol sa eksaktong rate para sa mga residente ng Pilipinas. May mga pinagmulan din na nagbabanggit ng posibleng US estate tax sa mga hawak na lampas sa isang tiyak na halaga. Kumpirmahin ang lahat ng ito sa broker at sa isang tax advisor, at itanong din kung paano ito iuulat sa BIR.
4. Ihanda ang mga dokumento
Karaniwang hinihingi ang balidong ID, patunay ng tirahan, at mga form sa buwis. Basahin nang mabuti ang mga kasunduan bago pumirma.
Mga Karaniwang Pagkakamali sa Pagpili ng ETF
- Paghabol sa pinakamataas na yield lamang. Ang napakataas na yield ay maaaring may kapalit na mas mataas na panganib o limitadong pagtaas ng presyo.
- Hindi pagtingin sa gastos at konsentrasyon. Dalawang pondong magkatulad ang tunog ay maaaring magkaiba ang hawak at bayarin.
- Pag-asa sa nakaraang kita bilang garantiya. Hindi tinitiyak ng nakaraang kita ang kita sa hinaharap.
- Pagbili nang sabay-sabay nang walang plano. Mag-isip ng malinaw na layunin, halaga, at panahon bago bumili.
- Hindi pagkumpirma ng datos. Gumamit ng opisyal na pahina at prospectus, hindi lang ng mga lumang artikulo.
Tseklis Bago Mag-invest
- May malinaw ba akong layunin (kita, paglago, o diversification) at panahon ng pamumuhunan?
- Kaya ko bang tanggapin ang pansamantalang pagbaba ng halaga nang hindi nagpapanic?
- Nabasa ko na ba ang prospectus at ang pahina ng pondo para sa kasalukuyang gastos, hawak, at panganib?
- Alam ko na ba ang mga bayarin ng broker at ang gastos sa palitan ng pera?
- Napag-usapan ko na ba sa tax advisor ang buwis sa dividend at sa kita, pati ang posibleng estate tax?
- Pera bang kaya kong hindi galawin sa loob ng ilang taon ang gagamitin ko, at hindi ito pondo para sa emergency?
Mga Madalas Itanong (FAQ)
Ano ang pinakamahusay na Fidelity ETF ngayon?
Walang iisang sagot. Nakadepende ito sa layunin, panahon, at antas ng panganib mo. Ang FDVV, FYEE, at FIDI ay mga halimbawa lamang ng pondong nakatuon sa dividend at yield, at hindi mga rekomendasyon.
Ligtas ba ang ETF?
May panganib ang lahat ng pamumuhunan. Maaaring bumaba ang halaga ng ETF at maaaring magbago ang dividend. Nakakatulong ang diversification, pero hindi nito inaalis ang panganib.
Magkano ang kailangan para magsimula?
Nakadepende ito sa broker at sa presyo ng ETF. Itanong sa broker kung may minimum na halaga at kung puwedeng bumili ng bahagi ng isang share.
Gaano kadalas dapat suriin ang portfolio?
Marami ang nagsusuri nang ilang beses sa isang taon, o kapag nagbago ang layunin o sitwasyon nila. Ang madalas na pagbabago dahil sa takot o sabik ay maaaring makasira sa pangmatagalang plano.
Pareho ba ang dividend ETF at growth ETF?
Hindi. Ang dividend ETF ay nakatuon sa mga kumpanyang nagbabayad ng dividend, samantalang ang growth ETF ay nakatuon sa mga kumpanyang inaasahang lalago nang mabilis, na kadalasang maliit o walang dividend. Magkaiba ang layunin at panganib ng dalawa.
Konklusyon at Susunod na Hakbang
Ang mahalaga ay hindi kung alin ang pinakamahusay sa lahat, kundi kung alin ang akma sa layunin mo. Para sa kita sa dividend, maaaring tingnan ang FDVV at FYEE. Para sa diversification sa labas ng US, maaaring tingnan ang FIDI. Sa lahat ng pagkakataon, ihambing ang gastos, hawak, at panganib bago magdesisyon.
Bago bumili, kumpirmahin ang pinakabagong datos sa opisyal na pahina ng Fidelity, tiyakin kung makakapagbukas ka ng account, at kumonsulta sa lisensyadong tagapayo tungkol sa buwis at sa personal mong sitwasyon.
Tingnan ang pinakabagong expense ratio, hawak, at prospectus ng bawat pondo sa opisyal na pahina ng Fidelity.
- ETF Database, pahina ng FDVV at FIDI (expense ratio at paglalarawan ng pondo): etfdb.com
- Seeking Alpha, pahina ng gastos ng FIDI at FYEE: seekingalpha.com
- Motley Fool, artikulo tungkol sa mga Fidelity ETF para sa yield at diversification (Setyembre 2026): fool.com
- TradingView, paglalarawan ng FIDI at FDVV: tradingview.com
- Minafi, buod ng hawak ng FDVV: minafi.com
- Opisyal na pahina ng Fidelity at prospectus ng bawat pondo: fidelity.com (dapat kumpirmahin ang pinakabagong datos dito)
Paalala: Nagbabago ang mga numero at patakaran. Kumpirmahin ang lahat sa opisyal na pinagmulan bago mag-invest.
Subukan ang libreng tool ng Atovia para sa paksang ito →
Gusto mo ba ng mas maraming paghahambing at gabay sa pamimili?
Kapag sinipi ang artikulong ito
Pinagmulan: Atovia (Atovia). https://atovia.kr